近五年,中国无缝钢管行业正在经历一轮并不轻松的结构调整。五年间产能累计新增约514 万吨,2026 年预期达4646 万吨;产量却在2900 万至3200 万吨区间反复 震荡,产能利用率回落至69.07%。供给扩张与需求疲弱之间的缺口主要靠出口填补,出口占产量比重升至20%附近;内需则在2412 万至2590 万吨区间弱修复。规模在做大,效率却在下降,普管与特种管分化拉大。本文从产能、出口、消费三条线索复盘透视近五年的总量过剩与结构分化。回答一个核心问题:总量过剩之下,出路在哪里。
近五年,中国无缝钢管行业正在经历一轮并不轻松的结构调整。五年间产能累计新增约514 万吨,2026 年预期达4646 万吨;产量却在2900 万至3200 万吨区间反复 震荡,产能利用率回落至69.07%。供给扩张与需求疲弱之间的缺口主要靠出口填补,出口占产量比重升至20%附近;内需则在2412 万至2590 万吨区间弱修复。规模在做大,效率却在下降,普管与特种管分化拉大。本文从产能、出口、消费三条线索复盘透视近五年的总量过剩与结构分化。回答一个核心问题:总量过剩之下,出路在哪里。
从图1能够准确的看出,纵观近五年,2022至2026年中国无缝钢管行业的发展轨迹,能清楚地观察到其正处于一个“产能稳步扩张、产量震荡抬升、利用率持续回落”的结构性调整周期。这五年间,行业在供需博弈中寻找新的稳态,整体具备较强的供给韧性,但也持续面临产能消化、结构分化与盈利修复的核心挑战。
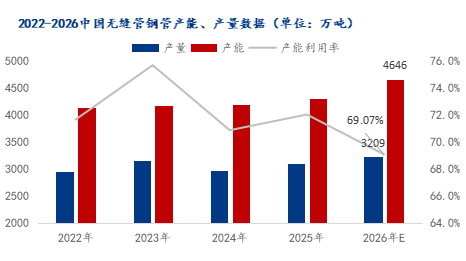
首先,从供给侧看,行业产能保持持续扩张态势。产能从2022年4132万吨逐年上行,至2026年预期达到4646万吨,五年累计预计新增产能514万吨。产能持续抬升,大量新增机组以连轧斜轧机组为主,多由线材产线转型而来,集中投向普通碳钢管赛道,同质化竞争加剧;在双碳、能耗管控的约束下,单纯粗放式扩产有所收敛,行业投资逐步从盲目扩规模,向高端特种管、认证资质、长协订单倾斜。
其次,在产出层面,产量并未跟随产能同步迅速增加,呈现震荡上行的特征。产量2022年约2960万吨,2023年小幅抬升后,2024年有所回落,2025年再度回升,2026年预期产量3209万吨。产量波动充分说明,无缝管释放节奏不由产能决定,而是由下游油气、锅炉、工程机械、基建以及海外出口订单决定;当下游需求偏弱、管坯原料价差倒挂、生产亏损时,大量调坯轧材中小厂会主动降负荷、阶段性停产,供给弹性显著。
最核心的效率指标——产能利用率,直观暴露了行业的核心矛盾。产能利用率在2023年达到阶段性高点,随后持续下行,2026年预期回落至69.07%。产能持续增加、产量提升速度跟不上产能扩张速度,直接带动利用率中枢逐年下移,意味着行业闲置产能持续增加,总量过剩格局不断强化。虽然高端油套管、高压锅炉管、核电用无缝管等特种产品供给偏紧、订单充足,但占市场大头的普通结构管、流体管内卷严重,低端用管过剩问题突出,行业分化持续拉大:具备自有管坯、高端认证的头部企业开工稳定、盈利相对可控;外购管坯的中小调坯厂随利润频繁启停,成为供给的“弹性蓄水池”。
综合而言,2022—2026年是中国无缝钢管行业矛盾集中显现、加速结构重构的关键周期。产能规模站上新高平台,总量过剩的压力长期存在。未来行业发展的重心,不再是继续做大产能规模,而是推动低效落后产能出清、优化产品结构、提升高的附加价值产品占比,依靠出口分流国内供给压力,把产能资源向高端赛道集中,实现供需的结构性匹配,才是行业走向可持续高质量发展的核心路径。
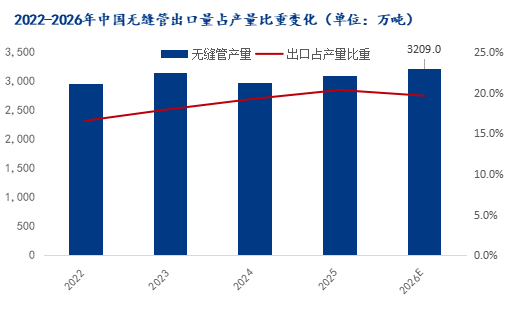
2022至2026年间,中国无缝管的产量总体维持在较高水准,但呈现出一定的波动性。与之形成对比的是,无缝管的出口量占产量的比重经历了显著的结构性变化,出口占产量比重走出先升后稳的变化曲线,出口慢慢的变成了国内无缝管产能分流的核心抓手。海关多个方面数据显示,2026年1—9月中国出口453.88万吨,同比增长0.8%;1—9月中国净出口无缝管447.21万吨,同比增长1%。
从趋势来看,无缝钢管出口占产量比重在五年间大幅攀升,增长迅猛。尤其在2022年后,出口依存度明显提高,在2025年触及阶段性高点,2026年虽小幅回落,但依旧维持在20%附近的较高水平,出口依存度较2022年明显抬升。这一趋势,一方面体现了国内无缝钢管产品在成本、品质、交付能力上的综合优势持续释放,油气、管线、基建领域的国产管材获得海外市场持续认可;另一方面,也是行业主动对冲国内需求波动、消化过剩产能的重要选择。国内普通碳无缝管供给充裕、内卷压力较大,企业加速布局中东、东南亚等海外能源基建市场,依靠出口释放国内产能压力。
同时也要看到,出口赛道的不确定性同样突出:海外贸易壁垒、地缘政策、海外本土管材竞争、海外油气项目周期变化,都会对出口订单形成扰动。未来,行业在稳固海外市场占有率的同时,还需要持续优化出口产品结构,提高高的附加价值油套管、合金管占比,规避低价同质化竞争风险,以此发挥出口对国内产业平稳运行的托底作用。
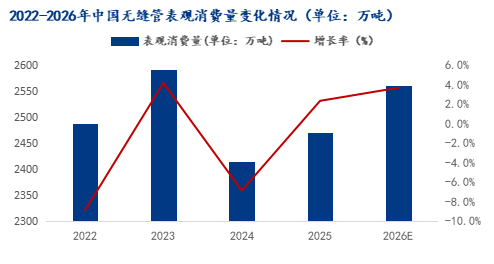
据Mysteel统计,2022—2026年国内无缝管表观消费量呈现明显的“先升后降、再度修复”的波动走势,整体中枢有所下移,国内需求端缺乏持续性强拉动。多个方面数据显示,2022年表观消费量约2486万吨;2023年迎来阶段性高点,上行至约2590万吨,对应增速达到阶段峰值;2024年需求明显走弱,表观消费量回落至2412万吨,同比增速转负至约-6.9%,是本轮周期的需求低点;2025年需求边际回暖,表观消费量回升至2476万吨,较2024年增加64万吨左右,同比增幅约2.6%;2026年预期继续回升至2560万吨附近,增速维持正向区间。
从驱动逻辑来看,表观消费的波动,主要受地产相关基建、工程机械、油气及电力装备等下游板块景气度分化影响。传统地产、普通基建用管需求持续走弱,压制普管消费;而火电改造、核电、油气保供、化工装备等领域的高端管材需求形成支撑,成为需求修复的主要动力。总的来看,国内无缝管内需总量难以回到前期高位,总量增长空间存在限制,核心矛盾转向结构性分化:低端通用管材需求承压,高的附加价值特种管材需求韧性更强。后续内需的改善空间,高度依赖能源投资、新型电力项目、石化技改等领域的持续落地,行业内需端将一直处在弱修复、结构优化的调整阶段。
从近5年的数据分析来看,2022—2026年中国无缝钢管产能持续扩张,仍有在建产能陆续投放,2026年产能抬升幅度尤为明显,预计全年产能达到4646万吨;与之对比,产量弹性偏弱,长期在2900万吨至3200万吨区间震荡,产能释放节奏显著快于产量增长,行业产能利用率持续走低,2026年预计回落至69.07%,闲置产能压力进一步加大。
出口是平衡国内供给的重要渠道,但外部环境复杂多变,地缘冲突、贸易保护、反倾销调查、海外本土产能建设等多重利空因素持续扰动;叠加前期海外油气资本开支拉动、国内管材成本与交付优势支撑,出口规模持续抬升,出口占产量比重自2022年稳步上行,2025年达到阶段高点,出口量向630万吨关口靠近,2026年出口占比小幅回落,增量放缓,整体呈现见顶后逐步趋稳的特征,单纯依靠出口持续放量消化产能的空间已经收窄。
内需端则呈现波动弱修复格局,国内表观消费量在2412万—2590万吨区间震荡,传统地产、基建配套普管需求承压,仅油气、火电技改、石化装备等领域带动高端管材需求形成支撑,内需总量增长空间有限。
综上所述,国内无缝钢管行业供需矛盾突出,呈现总量过剩、结构性分化的特征:低端普通碳管供给过剩、内卷竞争非常激烈,高端油套管、高压合金锅炉管等特种管材供给偏紧。当前行业供需平衡高度依赖出口托底,而外部市场不确定性持续上升,长久来看,加速低效产能出清、优化产品结构、提升高的附加价值产品占比,才是缓解行业供需错配矛盾的核心方向。